
Assurance des marchandises transportées : prix et garanties
 Nath
•
5 octobre 2026
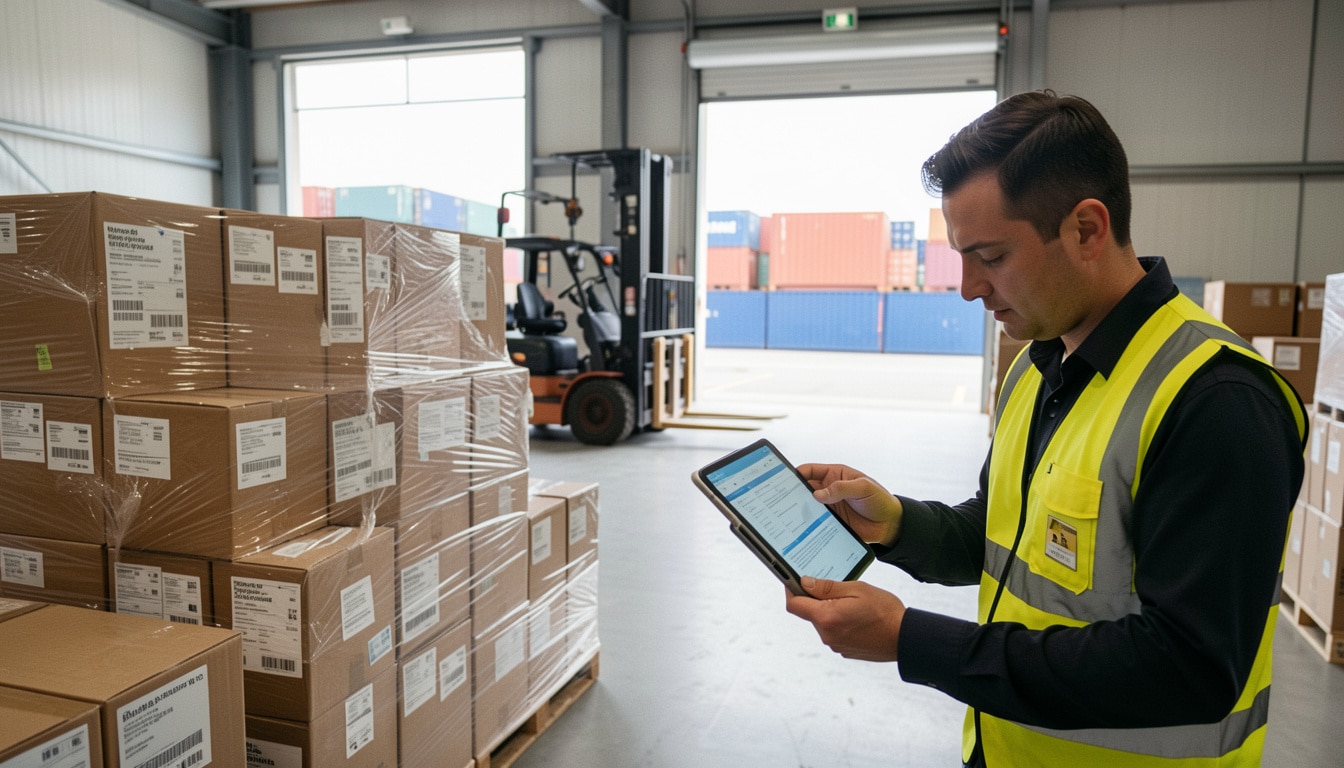
Quand un colis quitte votre entrepôt, tout peut basculer en quelques minutes : un freinage brusque, un quai glissant, un vol au péage. L’assurance des marchandises transportées représente alors le filet de sécurité qui évite qu’une casse ou une perte ne bloque votre activité. Elle définit le niveau de prise en charge des biens en transit et clarifie qui paie quoi en cas de sinistre. Cette couverture est essentielle pour comparer les offres, protéger votre marge et décider sereinement avant de signer.
Avec une assurance marchandises transportées, vous pouvez sécuriser chaque trajet selon la nature des biens, le mode de transport et la valeur déclarée. C’est particulièrement utile si vous livrez des clients, gérez des tournées régulières ou confiez du matériel à un tiers. En pratique, elle permet de limiter l’impact financier d’un incident et de choisir une formule adaptée, sans payer pour des garanties inutiles.
Pourquoi cette couverture devient décisive selon votre activité
Si vous êtes professionnel du transport, artisan ou e-commerçant, le même incident ne coûte jamais le même prix. Une assurance bien calibrée sert à protéger votre activité quand la marchandise circule entre deux points sensibles. Le véhicule, les arrêts, le chargement et la remise au client créent un risque réel, parfois sous-estimé. Et si votre client attend une livraison urgente, un retard ou une casse peut vite peser sur votre réputation. L’assurance apporte alors un vrai pouvoir d’anticipation.
- Transporteur : sécuriser les tournées longues et les ruptures de charge.
- Artisan : couvrir l’outillage, les pièces et les matériaux sur chantier.
- E-commerce : protéger les colis expédiés vers des particuliers ou des pros.
- BTP : limiter l’impact d’un vol ou d’un dommage sur le matériel livré.
Vous vous demandez peut-être si cette assurance est vraiment utile. Si votre activité dépend d’un transport quotidien ou d’une marchandise à forte valeur, la réponse est souvent oui. Dès qu’un client peut contester une livraison abîmée, mieux vaut disposer d’une solution claire plutôt que d’un simple arrangement de circonstance.
Ce que couvre vraiment une protection des biens en transit
Une assurance de transport ne se limite pas à la casse visible. Elle peut couvrir un dommage pendant le chargement, un vol sur aire de repos, ou une marchandise perdue en transit. La garantie dépend du contrat, mais l’idée reste la même : couvrir l’événement imprévu qui interrompt la livraison. Avant de choisir, regardez toujours si la mesure s’applique au départ, au trajet et à l’arrivée, car c’est là que les écarts de protection apparaissent.
| Sinistre fréquent | Prise en charge possible |
|---|---|
| Casse au chargement | Oui, si la garantie inclut la manutention |
| Vol pendant le transport | Oui, selon les conditions de stationnement |
| Avarie ou écrasement | Oui, si le dommage est accidentel |
| Incendie sur le trajet | Oui, dans la plupart des formules étendues |
Les situations les plus fréquentes qui déclenchent un sinistre
La casse d’un colis fragile, une perte après une rupture de charge, ou un vol lors d’un arrêt non sécurisé figurent parmi les cas les plus courants. Une assurance adaptée évite que la facture ne repose entièrement sur votre trésorerie. Pour une marchandise sensible, le bon réflexe consiste à vérifier si l’emballage, le transbordement et la livraison finale sont bien inclus.
Ce que la garantie rembourse concrètement
Selon le contrat, l’indemnisation peut porter sur la valeur déclarée, les frais de remise en état ou le remplacement du bien. L’assurance n’efface pas tous les effets du dommage, mais elle limite la perte financière. Dans les faits, le remboursement dépend souvent de la preuve fournie, du respect des délais et des exclusions prévues. C’est là que le choix du contrat devient décisif.
Comparer les formules selon le métier et le niveau de protection
Le bon choix ne se fait pas au hasard. Une assurance trop large coûte plus cher, mais une couverture trop courte laisse des zones grises au pire moment. Pour une entreprise pro, le contrat doit suivre le type de trajet, la flotte utilisée et le poids transporté, parfois au kilogramme près. L’option la plus pertinente varie aussi selon que vous livrez localement ou sur de longues distances. Mieux vaut personnaliser que subir.
- Transporteur routier : formule renforcée, utile pour les volumes élevés et les trajets répétés.
- Transport léger : option plus souple, adaptée aux petits flux et aux livraisons urbaines.
- Chantier : protection ciblée pour le matériel confié, souvent exposé aux chocs.
- Biens confiés : couverture utile quand vous manipulez les affaires d’un tiers.
Pour choisir, comparez les limites, les exclusions et la facilité de déclaration. Une entreprise locale avec peu d’envois n’a pas les mêmes besoins qu’un transporteur national. La bonne assurance est celle qui suit votre rythme réel, pas celle qui promet tout sans détail.
Quelle formule pour un transporteur routier ?
Si vous roulez souvent, privilégiez une formule qui couvre la flotte, les arrêts et les opérations de manutention. L’avantage est clair : vous réduisez les trous de protection sur l’ensemble du parcours. En revanche, le coût grimpe vite si la valeur assurée est élevée ou si les marchandises sont sensibles. Comparez toujours le niveau de garantie avec votre fréquence de départs.
Quelle formule pour une activité de livraison ou de chantier ?
Pour une activité locale, une option plus ciblée peut suffire, surtout si vous transportez des biens peu volumineux. Sur chantier, le besoin change : il faut souvent couvrir le matériel déposé, déplacé puis réinstallé. L’important est de choisir une formule simple à activer, avec des conditions lisibles et un périmètre qui colle à vos usages quotidiens.
Prix, franchise et plafond: comment lire une offre avant de signer
Une offre paraît attractive jusqu’au jour où la franchise, le plafond ou les exclusions réduisent l’indemnisation. Pour comparer deux devis, regardez la prime, la valeur assurée, le délai de remboursement et la police dans son ensemble. Une protection moins chère peut sembler séduisante, mais elle devient vite insuffisante si le risque est élevé. Le bon réflexe consiste à lire chaque ligne comme un contrat de confiance, pas comme une promesse vague.
| Point à vérifier | Ce qu’il faut observer |
|---|---|
| Franchise | Somme restant à votre charge |
| Plafond | Montant maximal indemnisé |
| Exclusions | Cas non couverts par la garantie |
| Délai d’indemnisation | Temps avant le versement |
Ce qui fait monter ou baisser la prime
La prime dépend surtout de la valeur transportée, de la fréquence des trajets et du niveau de protection choisi. Un chargement fragile ou un itinéraire exposé au vol fait souvent grimper le tarif. À l’inverse, une activité régulière avec procédures de sécurité claires peut stabiliser le coût. Le prix doit toujours être lu avec le niveau de risque.
Comment éviter une mauvaise surprise à l’indemnisation
Vérifiez les justificatifs demandés, les délais de réclamation et les limites par événement. Une valeur mal déclarée ou un document manquant peut réduire le remboursement. Le plus sûr est de comparer deux offres sur le même scénario de sinistre, avec la même valeur et le même trajet. C’est la seule façon de juger la vraie protection.
Devis en ligne, documents à préparer et souscription rapide
Obtenir une assurance rapidement est souvent possible, à condition de préparer les bonnes informations. En ligne, un expert ou un conseiller vous demandera la nature des biens, le véhicule utilisé, les zones desservies et le volume d’envoi. Cette étape permet de contacter le bon interlocuteur sans perdre de jour inutile. Plus votre dossier est précis, plus la réponse est fiable et plus la souscription avance vite.
- Type d’activité et fréquence d’envoi.
- Valeur moyenne des biens transportés.
- Trajets habituels et zones de livraison.
- Documents utiles : extrait d’activité, inventaire, bons de livraison.
Pour une assurance en ligne, trois parcours existent : passer par un courtier, contacter un assureur direct ou utiliser une plateforme digitale. Le premier accompagne davantage, le second simplifie la relation, le troisième accélère le devis. Si vous êtes pressé, gardez vos pièces prêtes : cela facilite l’échange avec l’expert et réduit les allers-retours.
Quelles informations préparer avant de demander un devis ?
Préparez la nature des biens, leur valeur, le mode de transport, la fréquence des trajets et le périmètre géographique. Ajoutez si possible la liste des véhicules, les conditions de stationnement et le type d’emballage. Ces éléments aident l’assureur à proposer une couverture cohérente dès le premier échange.
Quel parcours est le plus simple pour un pro pressé ?
La plateforme digitale est souvent la plus rapide, surtout pour un besoin standard. Mais si votre activité est plus complexe, un courtier peut mieux accompagner la lecture des garanties. L’idéal reste le parcours qui vous fait gagner du temps sans sacrifier la précision du contrat.
Choisir la meilleure option selon votre niveau d’exposition au risque
Pour choisir, partez de quatre critères simples : fréquence des trajets, valeur des biens, niveau de manutention et exposition au vol. Une assurance doit protéger sans alourdir inutilement vos charges. Si vous transportez peu, une formule légère peut suffire ; si vous gérez des flux réguliers, mieux vaut une assurance plus robuste. Le transporteur professionnel doit aussi regarder la responsabilité civile, car elle ne couvre pas toujours le bien transporté dans tous les cas.
- Petit volume : priorité à la souplesse et au prix.
- Flux régulier : priorité à la stabilité du contrat.
- Biens confiés : priorité à la preuve et aux plafonds.
- Chantier : priorité à la manutention et aux exclusions.
Si vous souhaitez prendre une mesure simple, comparez d’abord l’assurance transport avec la responsabilité civile professionnelle et les autres contrats déjà en place. La meilleure option est souvent celle qui complète votre protection sans doublon. En cas de réclamation, un dossier clair fait gagner du temps et rassure le client.
Quand compléter avec une responsabilité civile professionnelle ?
Quand votre activité peut causer un dommage à un tiers, la responsabilité civile professionnelle devient complémentaire. Elle intervient sur d’autres conséquences que la perte du bien transporté. Si vous manipulez des marchandises pour le compte d’un client, les deux approches peuvent se compléter utilement.
Quelle option privilégier selon votre fréquence de transport ?
Transport occasionnel : une formule simple et ciblée. Transport régulier : une assurance plus structurée, avec garanties élargies. Transporteur intensif : un contrat plus complet, pensé pour absorber les incidents répétés sans fragiliser votre trésorerie.
FAQ – Questions fréquentes avant de choisir
Quelle valeur faut-il déclarer pour être bien couvert ?
Déclarez la valeur réelle de la marchandise, en tenant compte du prix d’achat, du remplacement ou de la revente selon le contrat. Une valeur trop basse réduit l’indemnisation, une valeur trop haute peut augmenter la prime sans intérêt.
La responsabilité du transporteur suffit-elle toujours ?
Non, pas toujours. Elle dépend du cadre du transport et des conditions prévues au contrat. Pour protéger une marchandise de façon plus large, une assurance dédiée reste souvent plus lisible et plus sécurisante.
Comment comparer deux contrats sans se tromper ?
Comparez la garantie, la franchise, le plafond, le délai et les exclusions sur le même scénario. Demandez aussi comment se gère la réclamation, car un contrat clair vaut mieux qu’une promesse floue. Un expert peut aider à trancher.
Que faire en cas de réclamation après un dommage ?
Prévenez rapidement l’assureur, conservez les preuves et notez les réserves sur les documents de livraison. Plus votre dossier est complet, plus la réclamation avance vite. Le délai indiqué dans le contrat doit être respecté.
Faut-il une protection différente selon la marchandise transportée ?
Oui, car une marchandise fragile, lourde ou de forte valeur n’expose pas au même risque. Adapter la garantie permet de mieux protéger vos biens et d’éviter de payer pour des options inutiles.
Vous aimerez aussi
 Transport

 Transport
 Transport
 Transport